「SSBJ基準という言葉を聞くようになったけれど、TCFDと何が違うのか分からない」
「すでにTCFDに沿った開示をしている企業も、新たな対応が必要なのか」
「SSBJ基準はいつから、どの企業に適用されるのか」
企業のサステナビリティ担当者やIR担当者の中には、このような疑問を持っている方も多いのではないでしょうか。
SSBJ基準は、国際サステナビリティ基準審議会(ISSB)が策定したIFRSサステナビリティ開示基準との整合性を基礎として、日本で開発されたサステナビリティ開示基準です。
TCFDとはまったく異なる枠組みが新たに導入されたわけではありません。TCFDの「ガバナンス」「戦略」「リスク管理」「指標と目標」という基本構造はISSB基準に取り込まれ、SSBJ基準にも引き継がれています。
一方、SSBJ基準では、対象となるサステナビリティ情報の範囲、4つの柱における開示要求、情報の作成・報告方法などがTCFDから拡張・具体化されています。
本記事では、SSBJ基準とは何か、TCFD・ISSBとの関係、TCFDとの違い、対象企業と適用スケジュール、TCFD対応企業がSSBJ対応に向けて何をすべきかを解説します。
※本記事は2026年9月時点の情報に基づいています。
※本記事にはアフィリエイト広告が含まれます。
この記事の要点
- SSBJ基準は、ISSB基準との整合性を基礎に開発された日本のサステナビリティ開示基準
- TCFDの「ガバナンス」「戦略」「リスク管理」「指標と目標」の4つの柱はSSBJにも引き継がれている
- SSBJでは、対象範囲・開示要求・情報の作成方法などがTCFDより具体化されている
- 東証プライム市場の一定規模以上の企業では、2027年3月期から段階的に義務適用
- TCFD対応企業は、「ギャップ把握 → 開示内容の更新 → 開示プロセス・内部統制の整備」の順で準備すると整理しやすい
SSBJ基準とは?
SSBJ基準とは、サステナビリティ基準委員会(Sustainability Standards Board of Japan:SSBJ)が策定する、日本のサステナビリティ開示基準です。
「SSBJ」は基準を策定する主体の名称であり、そのSSBJが公表する開示基準が「SSBJ基準」です。
SSBJは2025年3月5日に、次の3つの基準を公表しました。
- サステナビリティ開示ユニバーサル基準「サステナビリティ開示基準の適用」
- サステナビリティ開示テーマ別基準第1号「一般開示基準」
- サステナビリティ開示テーマ別基準第2号「気候関連開示基準」
その後、2026年3月にはISSBによるIFRS S2の改正を受け、GHG排出量の開示を中心とする改正が行われました。
さらに2026年6月には、温対法のSHK制度に基づくGHG排出量をSSBJ基準で利用する場合の取扱いを定めた「実務対応基準第1号」も公表されています。
SSBJは、ISSB基準との機能的な整合性を維持する方針を示しており、ISSB基準が新設・改訂された場合には、SSBJ基準での取扱いについて検討することとしています。
そのため、SSBJ基準を確認する際には、2025年3月の当初公表版だけでなく、その後の改正・追加も確認する必要があります。
SSBJとISSB・TCFDの関係
SSBJ基準を理解するには、TCFD、ISSB、SSBJの関係を押さえることが重要です。
TCFD・ISSB・SSBJの関係を整理すると、以下のようになります。
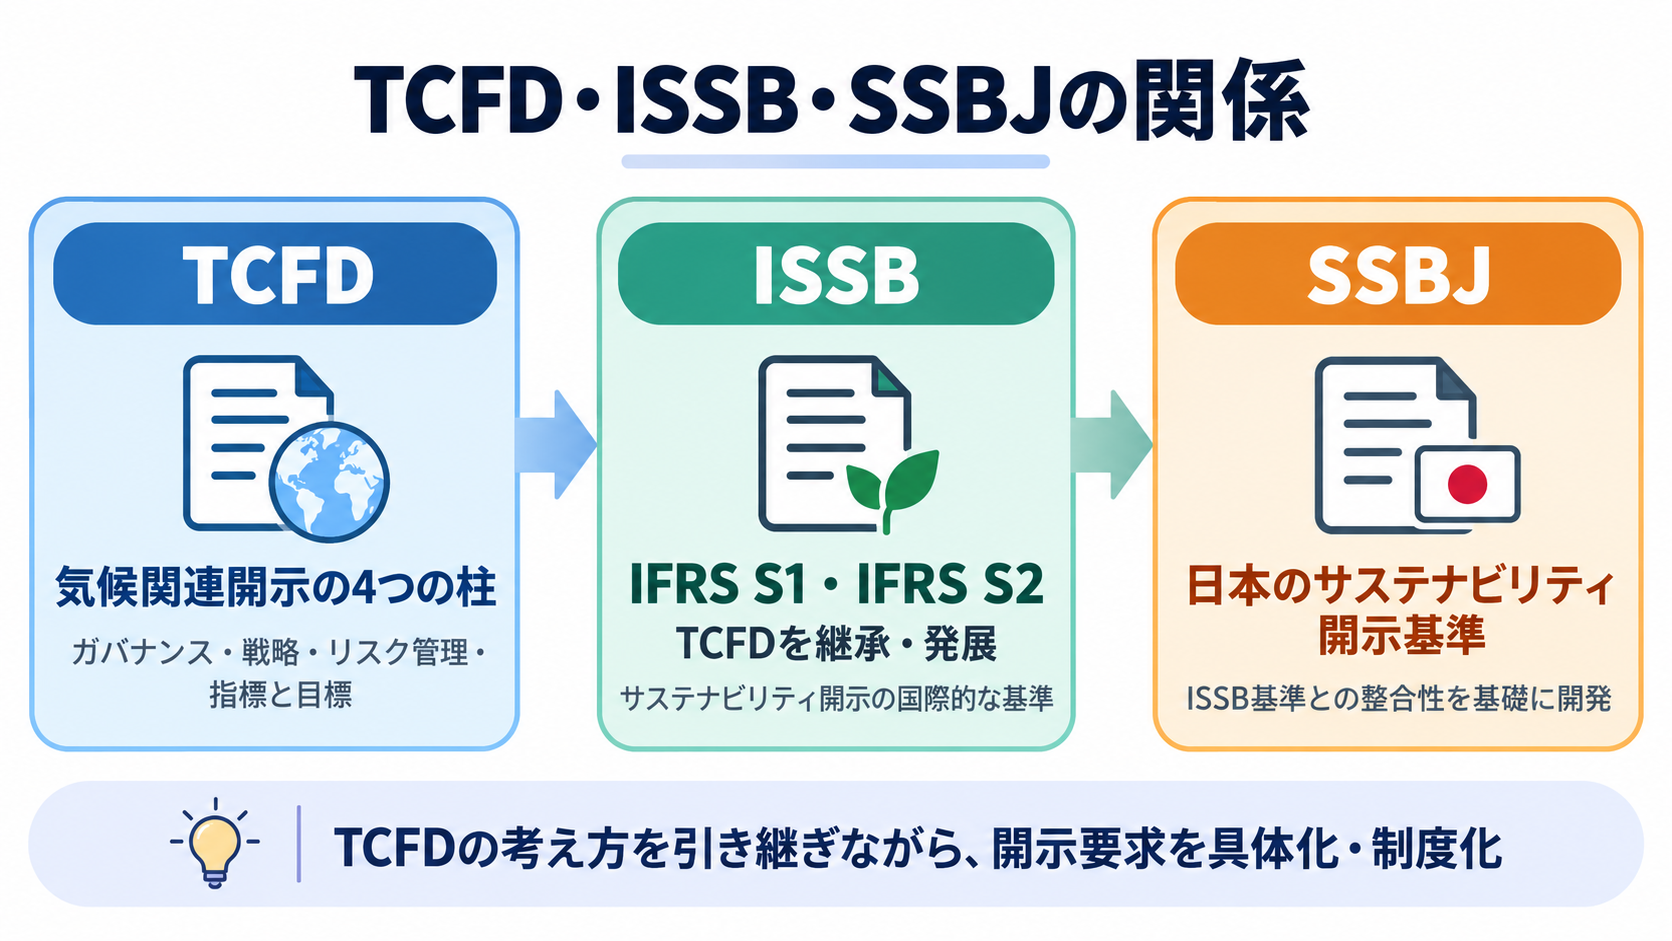
出所:SSBJおよびIFRS Foundationの公開資料を基に筆者作成
大まかには、
TCFD → ISSB(IFRS S1・IFRS S2)→ SSBJ基準
という流れで捉えることができます。
ただし、TCFDがそのままISSBやSSBJへ名称変更されたわけではありません。
TCFDは、「ガバナンス」「戦略」「リスク管理」「指標と目標」という4つの柱と11の推奨開示を中心に、企業の気候関連財務情報の開示を促してきました。
ISSB基準は、このTCFDの考え方を取り込みながら、より詳細・追加的な要求を設けています。
TCFDはその役割を終え、2023年10月に解散しました。IFRS Foundationは、IFRS S1・S2を適用する企業はTCFD提言の要求を満たすと説明しています。
例えばIFRS S2では、TCFDの要求に加えて、産業別指標、Scope 3排出量とその測定方法、カーボンクレジットの利用予定、気候関連目標などについて追加的な情報が求められます。
日本では、ISSB基準との整合性を図ることを基礎としてSSBJ基準が開発されています。
つまり、TCFDで確立された開示の考え方をISSBが引き継ぎ、ISSB基準との整合性を基礎として日本で開発されたのがSSBJ基準と考えると、全体像を理解しやすくなります。
参考:IFRS Foundation「ISSB and TCFD」
参考:SSBJ「SSBJとISSBがSSBJ基準とISSB基準の間の整合性の継続を確認」
SSBJとTCFDの違い
TCFDとSSBJ基準は4つの柱を共有していますが、大きく整理すると次の4点で違いがあります。
| 比較軸 | TCFD | SSBJ基準 |
|---|---|---|
| 位置付け | 気候関連財務情報開示の提言 | サステナビリティ関連財務情報の開示基準 |
| 対象範囲 | 気候関連リスク・機会 | 企業の見通しに影響するサステナビリティ関連リスク・機会 |
| 4つの柱 | 4つの柱・11の推奨開示 | 同じ4つのコア・コンテンツについて要求を詳細化・具体化 |
| 報告方法 | 主として何を開示するかを提示 | 重要性、報告範囲、報告時期、判断・不確実性なども規定 |
違い1|「提言」から「開示基準」へ―位置付けが異なる
TCFDは、企業に気候関連財務情報の開示を促すための「提言」です。
一方、SSBJ基準は、サステナビリティ関連財務情報を作成・開示するための基準です。
さらに日本では、一定規模以上の東証プライム市場上場企業について、SSBJ基準に基づく情報を有価証券報告書で開示する制度が導入されています。
2026年2月には、平均時価総額1兆円以上のプライム市場上場企業に段階的にSSBJ基準を適用するための開示府令等が公布されました。
TCFDからSSBJへの移行では、単に開示項目が増えるだけでなく、自主的な開示フレームワークから法定開示に用いられる基準へと位置付けが変わることが重要です。
違い2|気候だけでなく、サステナビリティ関連リスク・機会全般が対象になる
TCFDが対象とするのは気候関連リスク・機会です。
一方、SSBJの一般基準では、企業の見通しに影響すると合理的に見込み得るサステナビリティ関連リスク・機会を対象とします。
したがって、SSBJ対応では「現在のTCFD開示を詳しくすればよい」とは限りません。気候以外も含め、自社が対象とすべきサステナビリティ関連リスク・機会を確認する必要があります。
ただし、現時点でSSBJが個別に公表しているテーマ別基準は「気候関連開示基準」です。
違い3|4つの柱は共通だが、開示要求がより詳細・具体的になる
TCFDとSSBJ基準は、「ガバナンス」「戦略」「リスク管理」「指標及び目標」という基本構造を共有しています。
一方、ISSB・SSBJではTCFDを土台としながら、それぞれの要求がより詳細・具体的になっています。
ガバナンス|監督がどのように機能しているかまで説明する
TCFDでは、取締役会による監督と経営者の役割が主な開示事項でした。
SSBJでは、誰が監督責任を負うのかだけでなく、責任が役割・権限にどのように反映されているか、必要なスキルをどう確保しているか、どのような方法・頻度で情報を得ているか、戦略・リスク管理や目標の進捗をどう監督しているかなど、より具体的な情報が開示対象となります。
つまり、単に「取締役会で年○回報告している」と説明するだけでなく、監督が実際にどのように機能しているのかを説明できるかがポイントになります。
戦略|リスク・機会から財務影響、移行計画、レジリエンスまで説明する
SSBJの「戦略」は、次の流れで捉えると分かりやすくなります。
リスク・機会の識別
→ ビジネスモデル・バリューチェーンへの影響
→ 現在・将来の財務的影響
→ 戦略・意思決定への反映
→ 気候レジリエンスの評価
まず、企業の見通しに影響するリスク・機会と、その時間軸を識別します。
次に、それらが現在・将来のビジネスモデルやバリューチェーンにどう影響し、どこに集中しているのかを整理します。
さらに、現在の財政状態・財務業績・キャッシュ・フローへの影響と、短期・中期・長期に予想される財務的影響を検討します。
TCFDでも財務的影響は重要なテーマでしたが、SSBJでは将来の影響だけでなく、現在の財務的影響についても整理する必要があります。
ただし、すべての影響を必ず単一の金額で示すわけではありません。影響を他の要因と区分して識別できない場合や、測定の不確実性が非常に高い場合などには、一定の条件の下で定量情報の開示に例外があります。
そのうえで、企業がリスク・機会にどう対応し、戦略や意思決定へどう反映しているのかを説明します。企業が移行計画を有している場合には、その情報も開示対象になります。
さらに、気候関連シナリオ分析などを用いて、戦略・ビジネスモデルが気候変動に対してどの程度レジリエントなのかを評価します。
このように戦略は、リスク・機会が事業や財務にどう影響し、企業がどう対応し、その戦略が将来の変化に耐えられるのかまでを一連で説明する領域です。
リスク管理|リスクだけでなく機会も含め、管理プロセスを具体化する
TCFDでは、気候関連リスクをどのように識別・評価・管理し、全社的なリスク管理へ統合しているかが中心でした。
SSBJでは、リスクだけでなく機会についても、識別・評価・優先順位付け・モニタリングするプロセスを扱います。
また、使用するデータや情報源、対象範囲、前提、シナリオ分析の利用、リスクの優先順位付け、前期からプロセスを変更したかといった情報も具体化されています。
さらに、それらのプロセスが企業全体のリスク管理にどの程度統合され、実際に利用されているかについても説明します。
指標及び目標|GHG排出量だけでなく、幅広い指標と目標を体系的に扱う
TCFDでも、指標、GHG排出量、目標とその進捗は重要な開示事項でした。
SSBJでは、産業横断的指標等、産業別指標、企業が自ら用いる指標、気候関連目標などを体系的に扱います。
産業横断的な指標には、GHG排出量のほか、移行リスク、物理的リスク、気候関連の機会、資本投下、内部炭素価格、報酬などがあります。
GHG排出量についてはScope 1・2・3が対象となります。
ここで重要なのは、「Scope 3を算定しているか」という二択だけで判断しないことです。
すでにScope 3を算定している企業であっても、一部カテゴリーが算定対象外となっていたり、企業グループの一部が算定範囲に含まれていなかったりする場合があります。
そのため、現在の算定範囲、方法、データ、前提と、SSBJ基準が求める内容との間にギャップがないかを確認する必要があります。
参考:IFRS Foundation「Making the transition from TCFD to ISSB」
違い4|開示項目だけでなく「報告の作り方」にもルールがある
TCFDとの違いとして見落としやすいのが、情報の作成・報告方法です。
ISSB・SSBJでは「何を開示するか」だけでなく、サステナビリティ関連財務情報をどのように作成し、どの範囲・タイミングで報告するかについても要求があります。
例えば、
- 重要性
- 報告企業の範囲
- バリューチェーンの範囲
- 報告期間・タイミング
- 比較情報
- 情報の集約・分解
- 判断や測定の不確実性
- 誤謬
- 財務諸表とのつながり
などです。
したがってTCFD対応企業では、追加された開示項目だけでなく、現在の情報作成・報告プロセスそのものがSSBJ基準に対応できるかを確認する必要があります。
SSBJ基準はいつから?対象企業と適用スケジュール
SSBJ基準の適用時期を理解する際には、
「SSBJ基準そのものを適用できる時期」と「法令上の義務適用が始まる時期」
を分けて考えることが重要です。
SSBJ基準はすでに任意適用できる
2025年に公表されたSSBJ基準は、2025年3月5日以後に終了する年次報告期間から適用可能です。
つまり、SSBJ基準を任意で適用できることと、自社に法的な適用義務が生じることは別です。
法令上いつから誰に適用するかは、金融商品取引法令側で定められます。
義務適用は2027年3月期から段階的に開始
2026年9月時点の適用スケジュールは、次のように整理できます。
| 対象企業 | 適用開始 | 2026年9月時点の位置付け |
|---|---|---|
| プライム市場・平均時価総額3兆円以上 | 2027年3月期 | 法令化済み |
| プライム市場・平均時価総額1兆円以上3兆円未満 | 2028年3月期 | 法令化済み |
| プライム市場・平均時価総額5,000億円以上1兆円未満 | 2029年3月期 | 金融審議会報告で適用開始を提言 |
| 5,000億円未満 | 未定 | 今後検討 |
2026年2月の開示府令改正では、平均時価総額1兆円以上の東証プライム市場上場企業について制度化されました。
3兆円以上の企業は2027年3月期、1兆円以上3兆円未満の企業は2028年3月期から段階的に適用されます。
平均時価総額5,000億円以上1兆円未満の企業については、2026年1月の金融審議会報告で2029年3月期から適用することが提言されています。一方、5,000億円未満については今後検討する方針です。
参考:金融庁「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ報告」
平均時価総額は原則として5事業年度末の平均
適用対象を判定する際には、一時点の時価総額ではなく、原則として前期末とその前4事業年度末の時価総額の平均を使用します。
そのため、一時的に時価総額が1兆円や3兆円を超えただけで、直ちにSSBJ基準の義務適用対象になるわけではありません。
適用開始年度と翌年度は「二段階開示」も可能
SSBJ基準の適用開始年度とその翌年度については、一定のサステナビリティ情報を有価証券報告書提出時に記載せず、その後、翌期の半期報告書の提出期限までに訂正報告書として追加する二段階開示が認められています。
企業がSSBJ開示に習熟するまでの経過措置として押さえておくとよいでしょう。
TCFD対応企業はSSBJ対応で何をすべきか
ここまで見てきた違いを踏まえると、TCFD対応企業のSSBJ対応は、単に追加された開示項目を書き足すだけではありません。
TCFD対応企業のSSBJ対応は、次の3ステップで整理すると分かりやすいでしょう。
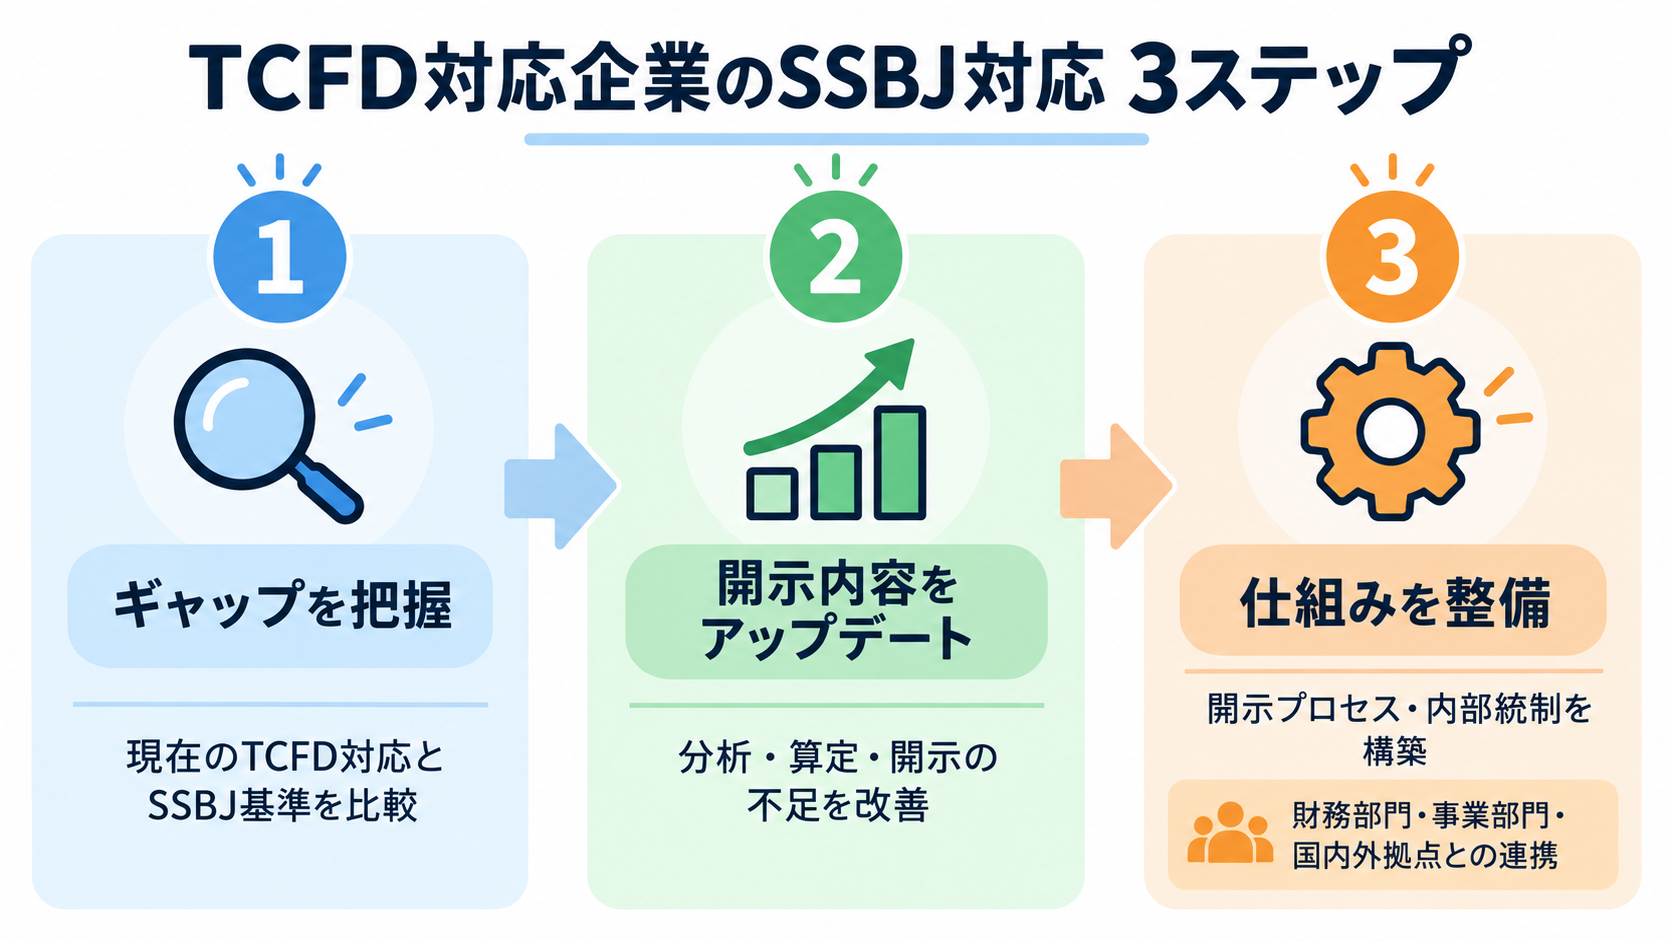
出所:IFRS Foundation「Making the transition from TCFD to ISSB」およびSSBJ基準を参考に筆者作成
実務では、
① 現在のTCFD対応とSSBJ基準とのギャップを把握する
→ ② 分析・算定・開示内容をアップデートする
→ ③ 法定開示を支える開示プロセス・内部統制を整備する
という順番で整理すると、自社に必要な対応が見えやすくなります。
①現在のTCFD対応とSSBJ基準のギャップを把握する
まず、現在のTCFD対応全体とSSBJ基準を比較します。
重要なのは、公開しているTCFDレポートの文章だけを比較しないことです。
対象とするリスク・機会、ガバナンス、戦略、リスク管理、指標及び目標、情報の作成・報告方法、その裏側にある社内プロセスまで確認します。
その結果を、
「すでに対応できている事項」「改善が必要な事項」「新たに対応する事項」
に分類すると、その後の対応を整理しやすくなります。
IFRS Foundationも、TCFDからISSB基準への移行にあたり、TCFDとIFRS S2の要求事項のギャップを特定することを出発点として示しています。
②ギャップに応じて分析・算定・開示内容をアップデートする
次に、①で見つかった開示内容側のギャップを埋めます。
必要な対応は、企業の現在のTCFD対応状況によって異なります。
例えば戦略についてギャップがあれば、ビジネスモデル・バリューチェーンへの影響、現在・将来の財務的影響、移行計画、気候レジリエンスなどを追加で分析する必要があるかもしれません。
指標及び目標についてギャップがあれば、Scope 3の対象カテゴリーや算定範囲、産業別指標、気候関連目標などを見直します。
ガバナンスやリスク管理についても、SSBJが求める粒度まで現在の取組みを説明できるか確認します。
ここで重要なのは、SSBJ対応を「Scope 3を算定する」「財務的影響を金額換算する」といった特定の作業だけで捉えないことです。
ギャップ分析の結果に応じて、自社に不足している分析・算定・開示を改善することが基本になります。
③法定開示を支える開示プロセス・内部統制を整備する
②で必要な開示内容を整理できても、それを毎年、期限内に一定の品質で作成できなければ、法定開示には対応できません。
そこで、情報を継続的に収集・作成・確認・承認・開示するための仕組みを整えます。
本記事では、このような仕組みを広い意味で「内部統制」と呼びます。J-SOX上の「財務報告に係る内部統制」だけを意味するものではありません。
特に、有価証券報告書での開示になることや、現在・将来の財務的影響を扱うことを考えると、サステナビリティ部門と財務・経理部門との連携はこれまで以上に重要になると考えられます。
また、必要な情報は事業部門、国内外の拠点、子会社などにも分散しています。
実務では、依頼したデータが期限までに集まらない、拠点によってデータ管理の方法や精度が異なる、といった問題が起こることもあります。
そのため、
誰が、どの情報を、いつまでに作成・提出し、誰が確認・承認するのか
を明確にすることが重要です。
算定方法や重要な判断を記録する仕組み、誤りを発見・修正するプロセスなども必要になります。
さらに、ギャップ分析の結果、開示表現ではなく実際のガバナンスやリスク管理体制そのものに不足が見つかる場合もあります。
例えば、全社的なリスク管理への統合について説明できない原因が、実際にサステナビリティ関連リスクが全社リスク管理へ十分に組み込まれていないことであれば、開示文章を修正するだけでは解決しません。
つまり、
②では「何を分析・開示するか」を改善し、③では「その開示を可能にする実態と仕組み」を改善する
と整理すると分かりやすいでしょう。
まとめ|TCFDを土台に、SSBJとのギャップを埋める
SSBJ基準は、TCFDとまったく別の考え方から生まれたものではありません。
TCFDの4つの柱を引き継ぎながら、対象となるサステナビリティ関連リスク・機会の範囲、4つの柱の要求内容、情報の作成・報告方法などを拡張・具体化しています。
そのため、TCFD対応企業にとって、これまでの取組みはSSBJ対応の重要な土台になります。
一方、SSBJ対応を「TCFD開示に不足項目を追記するだけ」と考えるのは十分ではありません。
実務では、
① 現在のTCFD対応とSSBJ基準とのギャップを把握する
② ギャップに応じて分析・算定・開示内容をアップデートする
③ 法定開示を支える開示プロセス・内部統制を整備する
という順番で考えると、自社に必要な対応を整理しやすくなるでしょう。
主な参考資料
本記事の作成にあたっては、主に以下の一次情報を参照しています。
- サステナビリティ基準委員会(SSBJ)「サステナビリティ開示基準」
- SSBJ「サステナビリティ基準委員会がサステナビリティ開示基準を公表」(2025年3月5日)
- SSBJ「『温室効果ガス排出の開示に対する改正』の公表」(2026年3月13日)
- SSBJ「SSBJとISSBがSSBJ基準とISSB基準の間の整合性の継続を確認」(2026年3月31日)
- 金融庁「企業内容等の開示に関する内閣府令等の改正」(2026年2月20日)
- 金融庁「サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ報告」(2026年1月8日)
- IFRS Foundation「ISSB and TCFD」
- IFRS Foundation「Making the transition from TCFD to ISSB」
※制度・基準は今後変更される可能性があります。実務で利用する際は、SSBJ、金融庁、IFRS Foundation等が公表する最新情報をご確認ください。
コメント